# Codice Tributo 6032: cos’è, come si utilizza, scadenza e Modello F24
Codice tributo 6032: guida completa al versamento IVA trimestrale secondo trimestre. Scadenze, calcoli e compilazione F24 spiegate da un esperto.
—
Cos’è il Codice Tributo 6032
Il codice tributo 6032 è lo strumento fiscale utilizzato dai titolari di partita IVA in regime ordinario per versare l’IVA relativa al secondo trimestre dell’anno. Questo codice identifica specificamente le operazioni registrate dal 1° aprile al 30 giugno e consente il regolamento trimestrale dell’imposta sul valore aggiunto.
📌 Leggi anche → Codice Tributo 6099: Guida Completa all’IVA su F24
Il codice tributo 6032 è destinato esclusivamente ai contribuenti che hanno optato per la liquidazione trimestrale dell’IVA, esclusi sia i forfettari che i contribuenti in regime IVA mensile. La scelta della liquidazione trimestrale è riservata a chi nell’anno solare precedente non ha superato determinati limiti di fatturato: 500.000 euro per lavoratori autonomi e imprese di servizi, oppure 800.000 euro per altre tipologie di attività.
Pertanto, il codice tributo 6032 rappresenta una soluzione amministrativa specifica per una categoria definita di contribuenti che, per volume di affari e scelta gestionale, optano per il versamento trimestrale anziché mensile dell’IVA.
Come si usa il Codice Tributo 6032 nel Modello F24
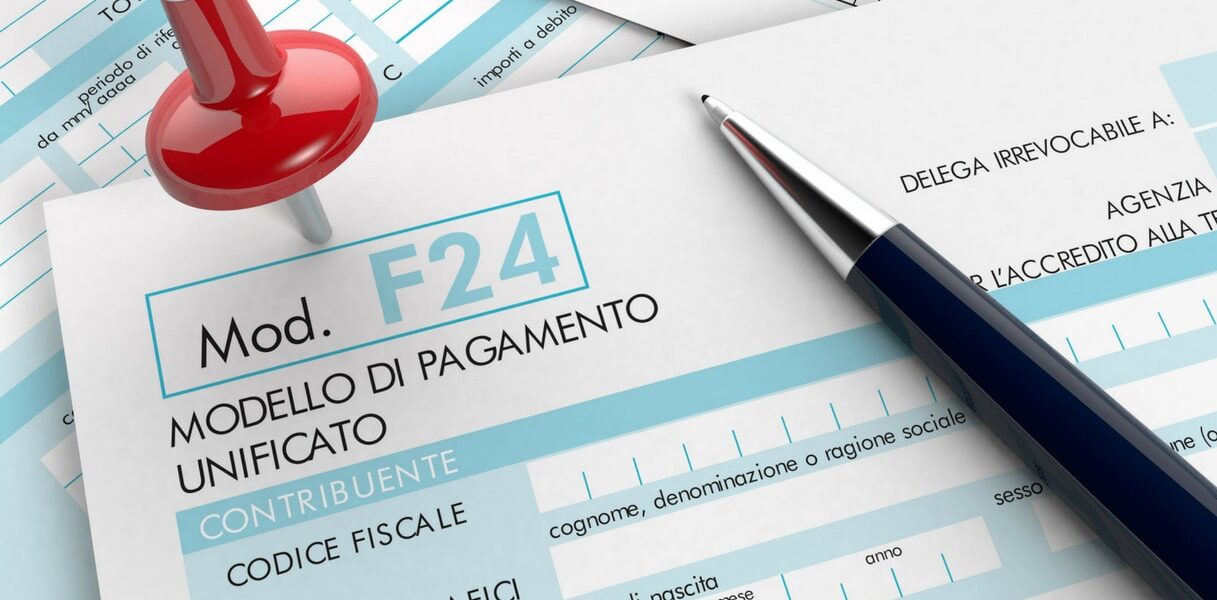
Per effettuare il versamento relativo al codice tributo 6032, è necessario utilizzare il modello F24, compilando specificamente la sezione “Erario”. La compilazione richiede l’inserimento di dati essenziali per l’identificazione corretta della pratica tributaria.
📌 Leggi anche → Codice Tributo 3844: cos’è, come si utilizza, scadenza e Modello F24
Nella colonna dedicata al “codice tributo” deve essere inserito esattamente “6032”. Oltre a questo, vanno indicati l’anno di riferimento del versamento, eventuali informazioni relative a rateazioni qualora il debito sia suddiviso, e naturalmente l’importo complessivo a debito o a credito.
L’utilizzo del modello F24 per il codice tributo 6032 richiede quindi una compilazione accurata di tutti i campi obbligatori. L’importo da versare deve essere calcolato secondo le modalità specifiche previste, tenendo conto di eventuali maggiorazioni dovute agli interessi sulla dilazione dei pagamenti. La corretta compilazione del F24 con il codice tributo 6032 è fondamentale per evitare errori amministrativi e garantire la regolarità della posizione fiscale trimestrale.
Scadenze e importi del Codice 6032
Il codice tributo 6032 presenta una scadenza specifica per il secondo trimestre: il 20 agosto. Questa data tiene conto della sospensione estiva dei termini ordinari e rappresenta il limite entro il quale deve essere effettuato il versamento relativo alle operazioni del periodo aprile-giugno.
📌 Leggi anche → Codice Tributo 4033: guida completa alla prima rata dell’acconto IRPEF e compilazione F24
Per quanto riguarda i minimali, il limite minimo di versamento ammesso per il codice tributo 6032 è pari a 25,82 euro. Importi inferiori a questa soglia non necessitano di versamento.
Il calcolo dell’importo da versare con il codice tributo 6032 segue una formula precisa: IVA delle vendite (ricavata dalle fatture emesse) meno IVA sugli acquisti (ricavata dalle fatture ricevute). In caso di versamento trimestrale, qualora emerga un debito d’imposta, questo deve essere maggiorato dell’1% a titolo di interesse. Questa maggiorazione rappresenta un compenso dovuto per la dilazione concessa dal versamento trimestrale rispetto a quello mensile.
Errori comuni e sanzioni
Sebbene le informazioni verificate non dettaglino specifiche sanzioni numeriche, è fondamentale rispettare le modalità previste per il codice tributo 6032 al fine di evitare conseguenze amministrative.
Gli errori più comuni nella gestione del codice tributo 6032 includono l’inserimento errato del codice nel modello F24, l’omissione della maggiorazione dell’1% dovuta sulla dilazione trimestrale, oppure il mancato rispetto della scadenza del 20 agosto. Allo stesso modo, la confusione tra il codice tributo 6032 e altri codici relativi a periodi diversi (primo, terzo o quarto trimestre) rappresenta un errore frequente.
Anche il versamento di importi inferiori al minimale di 25,82 euro, quando non necessario, costituisce un’irregolarità amministrativa. Rispettare puntualmente le scadenze, compilare correttamente il modello F24 e calcolare accuratamente l’importo lordo della maggiorazione rappresentano i presupposti essenziali per una corretta gestione del versamento trimestrale con il codice tributo 6032.