# Codice Tributo 3930: cos’è, come si utilizza, scadenza e Modello F24
Codice tributo 3930 IMU: guida completa per proprietari di immobili categoria D. Scopri come compilare il modello F24, scadenze e aliquote comunali aggiornate.
—
Cos’è il Codice Tributo 3930
Il codice tributo 3930 rappresenta la componente comunale dell’IMU (Imposta Municipale Propria) applicabile agli immobili di categoria catastale D. Nello specifico, identifica la quota dell’aliquota comunale che supera il limite statale dello 0,76%. Si tratta di un identificativo tecnico utilizzato esclusivamente per versare la parte di competenza del Comune, ma solo nella misura in cui questa ecceda l’aliquota standard nazionale.
📌 Leggi anche → Codice Tributo 2007: cos’è, come si utilizza, scadenza e Modello F24
Il codice 3930 si applica agli immobili classificati nel gruppo D, ovvero fabbricati strumentali all’esercizio di attività imprenditoriali. Questi immobili hanno caratteristiche specifiche: sono utilizzati a scopo produttivo e speciale, legati direttamente all’operatività di un’azienda o di un’impresa. I soggetti obbligati al versamento mediante il codice tributo 3930 includono proprietari privati, aziende e altri enti che vantano diritti reali sugli immobili. La corretta identificazione di questo codice è essenziale per garantire che il pagamento sia correttamente allocato alle competenze comunali.
Come si usa il Codice Tributo 3930 nel Modello F24
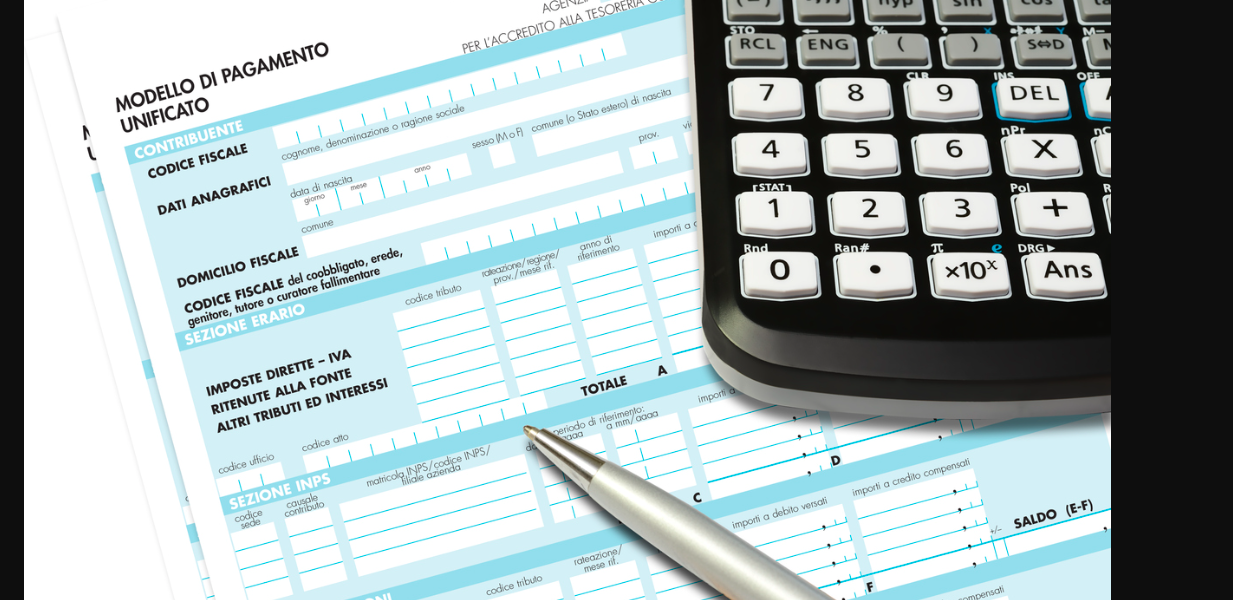
La compilazione del codice tributo 3930 nel modello F24 richiede attenzione a specifici campi della sezione “IMU e altri tributi locali”. In primo luogo, occorre inserire il codice catastale dell’ente o del Comune interessato. Successivamente, è fondamentale specificare la natura del versamento: se si tratta di acconto, saldo o entrambi.
📌 Leggi anche → Codice Tributo 4026: cos’è, come si utilizza, scadenza e Modello F24
Nel campo dedicato al codice tributo, andrà inserito proprio il numero 3930. L’anno di riferimento rappresenta un dato obbligatorio per identificare il periodo fiscale a cui il pagamento si riferisce. Infine, l’importo dovuto deve essere calcolato e inserito con precisione.
Un aspetto cruciale: il codice tributo 3930 deve essere utilizzato congiuntamente al codice 3925 quando l’IMU dell’immobile prevede sia la quota statale che quella comunale eccedentaria. Questa combinazione garantisce una corretta ripartizione tra le due componenti fiscali. La mancata compilazione di entrambi i codici, quando necessari, potrebbe comportare problematiche nella registrazione del pagamento presso l’amministrazione comunale.
Scadenze e importi del Codice 3930
Le scadenze per il versamento dell’IMU mediante il codice tributo 3930 seguono un calendario ben definito. Il 16 giugno rappresenta il termine ultimo per il versamento della prima rata dell’IMU relativa all’anno 2026, mentre il 16 dicembre è la scadenza prevista per la seconda rata.
📌 Leggi anche → Codice Tributo 3920: cos’è, come si utilizza, scadenza e Modello F24
Per il calcolo dell’importo dovuto, il punto di partenza è l’aliquota base dello 0,76%. Tuttavia, i Comuni mantengono discrezionalità nel modificare questa aliquota, potendo applicare una variazione fino a 0,3 punti percentuali. Questa flessibilità consente ai Comuni di adattare la pressione fiscale alle loro esigenze di bilancio, rendendo l’aliquota effettiva potenzialmente diversa da quella standard.
Per determinare l’importo esatto da versare mediante il codice 3930, è necessario verificare presso il proprio Comune l’aliquota specifica applicata al territorio di competenza, poiché quest’ultima condiziona direttamente l’importo della quota eccedentaria da pagare.
Errori comuni e sanzioni
Uno degli errori più frequenti nella gestione del codice tributo 3930 riguarda la confusione tra il codice 3930 e altre codifiche IMU. Alcuni contribuenti versano utilizzando codici errati, compromettendo la corretta imputazione del pagamento. Altrettanto critico è omettere il versamento della quota comunale eccedentaria quando dovuta, sottovalutando l’effettiva obbligazione tributaria.
Un altro sbaglio comune consiste nel non compilare correttamente il campo relativo al Comune nel modello F24, oppure nell’indicare l’anno di riferimento errato. Questi errori formali, sebbene apparentemente minori, possono generare carichi successivi o sanzioni amministrative.
Le conseguenze di un utilizzo scorretto del codice tributo 3930 possono includere sanzioni per omesso versamento, interessi moratori e rettifiche imposte dall’amministrazione comunale. Per questa ragione, è fortemente consigliato verificare con il proprio commercialista o con l’ufficio tributario locale la corretta applicazione del codice 3930 prima di compilare il modello F24.